• Hai bisogno di aiuto? Contattaci

  • In evidenza

    30 luglio 2026

    Lottizzazione abusiva: responsabilità anche per...

    Cassazione, sentenza, 27 aprile 2026, n. 15113, sez. III penale.  In tema di reati edilizi, concorre nella contravvenzione di lottizzazione abusiva il notaio che confeziona atti di compravendita formalmente validi e contenenti l’indicazione dei vincoli urbanistici, ma funzionali a formare lotti che, per le proprie caratteristiche e per quelle degli acquirenti, rivelano, in modo non equivoco, la destinazione ad un uso diverso da quello previsto dagli strumenti urbanistici. (Fattispecie in cui la Corte ha ritenuto immune da vizi la decisione di condanna di un notaio che aveva rogato atti di vendita di singole unità immobiliari, ricavate dal frazionamento di un albergo, nella consapevolezza che gli acquirenti intendessero utilizzarle come dimora abituale o stagionale, con conseguente mutamento della destinazione d’uso da turistico-ricettiva a residenziale). Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di олег реутов da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    23 luglio 2026

    Notai Erranti a Colognola ai Colli

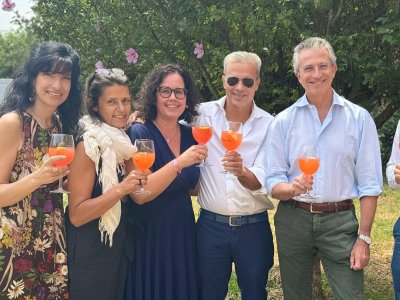
    Notai Erranti fa tappa a Colognola ai Colli: un nuovo passo nel percorso di innovazione di Superpartes Il progetto Notai Erranti continua il suo percorso di crescita con una nuova tappa presso lo studio del Notaio Paolo Broccoli a Colognola ai Colli, insieme al Notaio Luca Sioni. Un appuntamento che conferma la volontà di Superpartes di investire nella condivisione di competenze, nell'innovazione organizzativa e nella formazione continua della rete degli studi associati. Un progetto che valorizza il confronto tra studi notarili Ogni incontro di Notai Erranti rappresenta molto più di una semplice visita. È un'occasione concreta per entrare nella realtà quotidiana di uno studio notarile, comprenderne l'organizzazione, osservare metodologie di lavoro differenti e confrontarsi su strumenti, processi e buone pratiche. L'obiettivo è mettere a fattor comune le specificità di ciascuno studio associato, valorizzando esperienze e competenze per costruire un modello organizzativo sempre più efficiente, innovativo e orientato alla qualità del servizio. Innovazione, tecnologia e formazione al centro del progetto Il percorso di Notai Erranti nasce dalla convinzione che la crescita professionale passi attraverso il dialogo e la condivisione. Per questo motivo il progetto favorisce lo scambio di idee, l'analisi delle soluzioni tecnologiche adottate nei diversi studi e il confronto sui percorsi formativi, creando un patrimonio comune a beneficio di tutti gli associati. Essere "Notai Erranti" significa infatti andare oltre il semplice spostamento fisico da uno studio all'altro: significa uscire dalle proprie consuetudini, confrontarsi con prospettive diverse, sperimentare nuove soluzioni e promuovere una cultura dell'innovazione fondata sulla collaborazione. Il racconto del percorso durante il weekend SuperPartes Le esperienze raccolte nel corso di questo progetto saranno presentate durante il weekend formativo Superpartes, in programma il 25 settembre a Salerno. Sarà un momento di condivisione dedicato agli associati, durante il quale verranno illustrati i risultati raggiunti, le buone pratiche emerse e le prospettive future del progetto. Notai Erranti rappresenta un esempio concreto di come la collaborazione tra professionisti possa trasformarsi in un motore di crescita, favorendo l'evoluzione degli studi notarili e la diffusione di una cultura orientata all'innovazione. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes 
    Scopri di più
  • News

    21 luglio 2026

    Servitù: l’usucapione decorre dalla...

    Cassazione, sentenza, 27 aprile 2026, n. 11403, sez. II civile.  In materia di servitù altius non tollendi ed ai fini di individuare il dies a quo per l’usucapione del diritto di mantenere un manufatto in violazione della stessa, deve farsi riferimento al momento nel quale il manufatto viene ad esistenza, in forza della realizzazione di elementi strutturali ed essenziali: in caso di successiva trasformazione dell’opera, in forza del principio “tantum praescriptum quantum possessum”, decorre un nuovo termine per l’usucapione in corrispondenza con la realizzazione della diversa opera.  Nella specie, la S.C. ha confermato la sentenza di merito che aveva escluso l’usucapione del diritto al mantenimento di un manufatto in muratura e legno da ultimo realizzato, per non essere trascorsi venti anni dal momento nel quale lo stesso era venuto ad esistenza, risultando irrilevante – e, quindi, non cumulabile – il periodo di mantenimento in loco di diversa e precedente struttura, rimuovibile, con tamponature in alluminio e vetro. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di kazuharu kondo da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    16 luglio 2026

    Donazione di quote societarie ed esenzione fiscale

    Cassazione, ordinanza 19 marzo 2026, n. 6614, sez. V.  In tema di esenzione dall’imposta sulle successioni e donazioni prevista dall’art. 3, comma 4-ter, del d.lgs. n. 346 del 1990 vigente ratione temporis, la donazione della nuda proprietà di quote di società a responsabilità limitata, con riserva in capo all’usufruttuario del diritto di voto sugli utili, non realizza un trasferimento di partecipazioni idoneo a determinare il controllo di diritto sull’assemblea dei soci ai sensi dell’art. 2359, comma 1, n. 1, c.c., in quanto permane in capo all’usufruttuario il potere di incidere sulla volontà assembleare, con conseguente insussistenza dei presupposti per la fruizione dell’agevolazione. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Aksel Lian da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    13 luglio 2026

    Fideiussione: atto autonomo ai fini...

    Cassazione, ordinanza 26 gennaio 2026, n. 1789, sez. V. In ambito tributario, con particolare riguardo all’imposta di registro, che è improntata all’autonoma rilevanza dei singoli negozi ed atti presentati alla registrazione, non opera il principio civilistico dell’accessorietà della fideiussione, che è autonoma espressione di capacità contributiva e, pertanto, non è assoggettata al medesimo regime fiscale dell’atto “enunciante”. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Cedric Reinsch da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    08 luglio 2026

    Contratto preliminare e prescrizione del diritto...

    Cassazione, ordinanza, 9 aprile 2026, n. 8978, sez. II civile.  In materia di contratto preliminare, quest’ultimo è fonte di obbligazione al pari di ogni altro contratto ed il suo particolare oggetto, cioè l’obbligo di concludere il contratto definitivo, non esclude che, ove non sia fissato un termine né in sede convenzionale, né in sede giudiziale, sia applicabile, ai sensi dell’art. 1183 c.c., la regola dell’immediato adempimento secondo il brocardo “quod sine die debetur statim debetur”, con la conseguenza che l’inattività delle parti, protrattasi per oltre dieci anni da quando il diritto alla stipulazione del contratto definitivo poteva essere fatto valere, comporta l’estinzione del diritto medesimo per prescrizione. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Cedric Reinsch da Pixabay © Riproduzione riservata
    Scopri di più
Filtra la ricerca


