28 marzo 2025
Acquisto atti convegno 25.03.25
Scarica il modulo e segui le istruzioni. L'acquisto del materiale in differita non attribuirà i crediti formativi presso i vari enti.
28 marzo 2025
Scarica il modulo e segui le istruzioni. L'acquisto del materiale in differita non attribuirà i crediti formativi presso i vari enti.
24 marzo 2025
Con la sentenza n. 5068 del 26 febbraio 2025 la Suprema Corte si è pronunciata sulla decadenza dall’agevolazione “prima casa” nel caso in cui i proprietari dell’immobile, prima del decorso dei cinque anni dall’acquisto agevolato, pongano in essere un contratto di vendita a rate con patto di riservato dominio. Quando si perdono le agevolazioni “prima casa”? Le agevolazioni ottenute acquistando un’abitazione con i benefici “prima casa” possono essere perse e, conseguentemente, si dovranno versare le imposte precedentemente non dovute. Ciò si verifica nel caso in cui: le dichiarazioni previste dalla legge nell’atto di acquisto siano mendaci;non venga spostata la residenza nel Comune in cui si trova l’immobile entro diciotto mesi dall’acquisto;l’abitazione sia venduta o donata prima che siano trascorsi cinque anni dalla data di acquisto, a meno che, entro un anno, non si riacquisti un altro immobile da adibire a propria abitazione principale;non venga venduto l’immobile – già posseduto e acquistato con le agevolazioni prima casa – entro l’anno dall’acquisto del nuovo immobile. Vendita a rate con patto di riservato dominio: dal punto di vista civilistico… La vendita con riserva di proprietà è una tipologia speciale di compravendita: essa, infatti, consente di acquistare un bene mediante pagamento a rate, con la possibilità di godere di esso fin da subito, ottenendone però la proprietà effettiva solamente con il pagamento dell’ultima rata e, dunque, con la completa corresponsione del prezzo contrattualmente pattuito. Il venditore si riserva, quindi, la proprietà del bene fino al pagamento dell’ultima rata di acquisto, avendo in tal modo la possibilità di tutelarsi dal rischio di eventuali inadempimenti o illeciti posti in essere dal compratore. … e dal punto di vista fiscale. Nonostante ai sensi dell’art. 1523 del Codice Civile il trasferimento della proprietà avvenga solo con il pagamento dell’ultima rata, l’art. 27 del DPR n. 131/1986 impone di equiparare la vendita a rate ad una vendita ordinaria, di modo che, ai fini dell’imposta di registro, il trasferimento della proprietà è immediato al momento della stipula del contratto. Corte di Cassazione, sentenza n. 5068 del 26 febbraio 2025. Nel caso sottoposto al vaglio della Suprema Corte, gli acquirenti ottenevano in fase di registrazione le agevolazioni fiscali previste per l'acquisto della c.d. "prima casa" per poi, qualche mese prima del decorso di cinque anni dall’acquisto agevolato, rivendere l’immobile con contratto di vendita a rate, subordinando gli effetti della vendita all’effettivo e totale pagamento del prezzo (avvenuto circa due anni e mezzo dopo la stipula dell’atto di vendita a rate). L'Agenzia delle Entrate notificava ai contribuenti, pertanto, l'avviso di liquidazione dell'imposta e l’irrogazione delle sanzioni con cui revocava l’agevolazione fiscale sul presupposto che gli stessi, con l'atto di vendita con riserva della proprietà, avessero ceduto l'abitazione de qua prima del decorso dei cinque anni dalla data di acquisto, senza aver acquistato, entro il termine perentorio di un anno, altro immobile da adibire a propria abitazione principale in violazione di quanto disposto dal comma 4 della nota II bis della Tabella I del DPR n. 131/1986. I contribuenti ritenevano, invece, che, pur avendo stipulato l’atto di vendita prima del decorso del quinquennio, la decadenza non si fosse realizzata in quanto l’atto era condizionato al pagamento del prezzo e, dunque, solo con il versamento dell’ultima rata (avvenuto dopo i cinque anni) si era realizzato l’effetto traslativo della proprietà. Avallando l’impostazione dell’Agenzia delle Entrate e ritenendo infondato il ricorso presentato dai contribuenti, la Corte di Cassazione ha, infatti, statuito che, sulla scorta di quanto disposto dall’art. 27 DPR n. 131/1986, in presenza di una vendita con patto di riservato dominio, ai fini dell’imposta di registro, il trasferimento della proprietà è immediato al momento della stipula del contratto, contrariamente a quanto previsto dalla disciplina civilistica secondo la quale l’effetto traslativo si ha alla data di pagamento dell'intero prezzo. Pertanto, la Suprema Corte, ha affermato il seguente principio di diritto: "Il soggetto che abbia beneficiato ai fini dell'imposta di registro del beneficio prima casa decade da detto beneficio ove entro il quinquennio aliena il medesimo bene riservandosi, a garanzia della parte di prezzo dilazionato, il dominio sull'immobile, rilevando il momento della conclusione della vendita come stabilito dall' art. 27 TUR e non già il momento successivo del pagamento integrale del prezzo". Per approfondimenti chiedi ai Professionisti SuperPartes Clicca qui per leggere gli altri articoli SuperPartes Foto di Eglantine Shala da Pixabay © Riproduzione riservata
03 marzo 2025
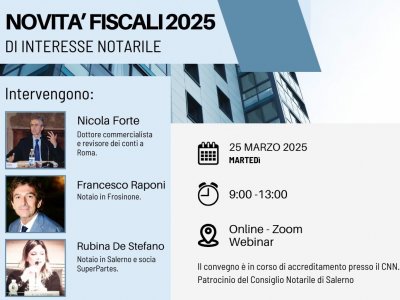
Superpartes è lieta di annunciare il convegno online “Novità Fiscali 2025 di Interesse Notarile”, un evento con il patrocinio del Consiglio Notarile di Salerno di approfondimento rivolto a notai, professionisti del settore legale e fiscale, e tutti coloro che desiderano aggiornarsi sulle più recenti normative fiscali in ambito notarile. Quando e Dove Data: 25 marzo 2025Orario: 9:00 - 13:00Modalità: Online Relatori e Moderazione L’evento sarà moderato dalla nostra socia notaio Rubina De Stefano e vedrà gli interventi di due esperti del settore: Nicola Forte, Dottore commercialista e revisore dei conti a Roma.Francesco Raponi, Notaio in Frosinone. Quote di Partecipazione Associati Superpartes: 40 euro + IVA (22%)Non associati: 60 euro + IVA (22%) Per completare l’iscrizione, è necessario inviare la contabile del pagamento e i dati di fatturazione all’indirizzo segreteria@superpartes.it. Perché Partecipare Approfondimento sulle novità fiscali 2025Relatori qualificati ed esperti del settoreEvento online per la massima flessibilitàFocus specifico sulle tematiche di interesse notarileIl convegno è stato accreditato con 4 CFP presso il CNN Tutti i dettagli nella locandina di seguito!
23 gennaio 2025
La novità normativa Dal 19 gennaio 2025, con l'entrata in vigore del Decreto Legislativo 139/2024, il panorama fiscale italiano ha accolto una svolta significativa: per la prima volta, la normativa in materia di imposte indirette menziona esplicitamente il trust. Questo strumento giuridico, ampiamente utilizzato a livello internazionale, ottiene ora un riconoscimento autonomo nell’ordinamento tributario italiano. La nuova disciplina prevede che l’atto istitutivo del trust e quello di dotazione patrimoniale siano tassati con imposta di registro in misura fissa. Inoltre, introduce la possibilità di optare per la tassazione "in entrata", che consente un’imposta anticipata al momento della dotazione del patrimonio al trust, eliminando così ulteriori oneri al momento delle attribuzioni ai beneficiari. Il problema: incertezze sui benefici fiscali Questa riforma, sebbene promettente, non è priva di rischi. In particolare, l'opzione per la tassazione "in entrata" comporta un’incognita: se il patrimonio del trust non verrà effettivamente trasferito ai beneficiari, ad esempio per esaurimento, non sarà possibile ottenere il rimborso dell’imposta versata. Inoltre, l'applicazione di questa opzione è subordinata alla determinazione della "categoria" dei beneficiari. In assenza di indicazioni precise, viene applicata l’aliquota massima senza franchigie. Un altro nodo cruciale riguarda i trust già esistenti al 19 gennaio 2025. Per essi, l'imposta "in uscita" potrebbe scattare nel momento in cui il patrimonio sarà trasferito ai beneficiari, creando possibili sovrapposizioni con le imposte già versate. La soluzione: pianificazione e consulenza professionale Per mitigare tali rischi, è essenziale pianificare con attenzione la struttura del trust e le scelte fiscali. La chiara definizione dei beneficiari e l’utilizzo strategico delle opzioni di tassazione possono fare la differenza. Inoltre, per i trust preesistenti, una revisione accurata degli atti può prevenire problematiche future. Gli operatori legali sono chiamati a giocare un ruolo fondamentale, fornendo consulenza qualificata e aggiornandosi costantemente sulle evoluzioni normative. La comprensione dettagliata di strumenti come il trust è imprescindibile per offrire soluzioni ottimali ai clienti. Resta aggiornato con SuperPartesPer approfondimenti chiedi ai Professionisti SuperPartes Clicca qui per leggere gli altri articoli SuperPartes Foto di Gerd Altmann da Pixabay © Riproduzione riservata
14 gennaio 2025
Novità Fiscali per il 2025 La Novità Dal 1° gennaio 2025, il regime impositivo applicabile agli atti di trasferimento di diritti edificatori non rientranti nel campo di applicazione dell’IVA si uniforma a un’aliquota del 3%, come previsto dall’art. 9 della Tariffa, parte I, allegata al DPR 131/86, modificato dal DLgs. 139/2024. Questo cambiamento chiarisce e rafforza la normativa fiscale, estendendo il suo raggio d'azione ai contratti che trasferiscono tali diritti, garantendo trasparenza e uniformità nell’applicazione delle imposte di registro. Il Problema Prima dell'introduzione di queste modifiche, la natura giuridica dei diritti edificatori era fonte di incertezza e ciò aveva ripercussioni sull’imposizione fiscale dei relativi atti di trasferimento. La giurisprudenza aveva sollevato dubbi, in particolare riguardo alla qualificazione di tali diritti come obbligatori o reali, influenzando l'applicabilità delle imposte. La sentenza della Cassazione n. 16080/2021 aveva già anticipato questa interpretazione, indicando che gli atti di trasferimento di diritti edificatori rientrano nella categoria dei negozi aventi contenuto patrimoniale. Tuttavia, rimanevano aree grigie, come il trattamento tributario degli atti di costituzione o modifica di tali diritti. La Soluzione Le modifiche introdotte dal DLgs. 139/2024 consolidano le indicazioni giurisprudenziali, chiarendo definitivamente che il trasferimento dei diritti edificatori è soggetto a un'imposta di registro del 3%, mentre le imposte ipotecarie e catastali sono fissate rispettivamente a 200 euro. Questo intervento normativo recepisce i principi sanciti dalla Cassazione e fornisce una base solida per una corretta applicazione tributaria. Inoltre, esclude giustamente i contratti modificativi di tali diritti dal regime impositivo proporzionale, considerando la loro natura non patrimoniale. Implicazioni per i Professionisti Legali Questa riforma rappresenta un passo avanti nella semplificazione normativa, ma richiede attenzione da parte di notai e avvocati. La corretta qualificazione degli atti e la distinzione tra trasferimenti, costituzioni e modifiche restano cruciali per evitare interpretazioni errate. Allo stesso tempo, si conferma la necessità di un’adeguata formazione e aggiornamento per garantire l’applicazione conforme delle nuove disposizioni. Conclusioni L’adozione del nuovo regime fiscale sui diritti edificatori migliora la coerenza e la certezza nell’applicazione delle regole tributarie. Per i professionisti legali, questa rappresenta un’opportunità per consolidare la propria expertise in un ambito complesso, offrendo ai clienti soluzioni chiare e sicure nel rispetto delle nuove normative. Per approfondimenti chiedi ai Professionisti SuperPartes Clicca qui per leggere gli altri articoli SuperPartes Foto di Borko Manigoda da Pixabay © Riproduzione riservata
09 gennaio 2025
Con la sentenza n. 29212 del 12 novembre 2024 (Sez. V), la Corte di Cassazione ha fornito un importante chiarimento sull’imposta di registro relativa alla cessione di aziende. Ai sensi dell’art. 51, comma 4, del D.P.R. n. 131 del 1986 (nel testo applicabile prima delle modifiche introdotte dal D.Lgs. n. 139/2024), il valore dell’azienda ceduta deve includere anche l’avviamento legato alla rivendita di generi di monopolio, qualora il cessionario prosegua l’attività del cedente. Questo principio trova fondamento nell’art. 31, comma 2, della legge n. 1293/1957, che riconosce il valore economico aggiuntivo generato dalla continuità aziendale nel settore dei monopoli. La pronuncia evidenzia l'importanza di una corretta determinazione del valore aziendale ai fini fiscali, tenendo conto di tutte le componenti economiche rilevanti, come l’avviamento. Perché è rilevante? La sentenza ha un impatto significativo per professionisti e operatori coinvolti in compravendite aziendali, in particolare nei settori regolamentati. La corretta valutazione dell’avviamento può influire sull’imposta di registro e, di conseguenza, sulle transazioni economiche. Per approfondimenti chiedi ai Professionisti SuperPartes Clicca qui per leggere gli altri articoli SuperPartes Foto di rawpixel da Pixabay© Riproduzione riservata
17 aprile 2024
Scarica il modulo e segui le istruzioni. L'acquisto del materiale in differita non attribuirà i crediti formativi presso i vari enti.Foto di Gerd Altmann da Pixabay
13 ottobre 2021
⚠️Tema importante con ricadute sui cittadini👨👩👧sulle imposte dirette ed indirette 🔺Imposta sul valore aggiunto 🔺Imposte sui redditi 🟤Superbonus 🎙Sentiamo assieme i suggerimenti di 👨💼NICOLA FORTE, Dottore Commercialista, Consulente Fiscale, Revisore Legale, Collaboratore del SOLE 24 ORE nonchè socio onorario di SuperPartes Grazie al Collegio Geometri e Geometri Laureati della provincia di Verona e a Tagliani Group Adv
13 ottobre 2025