• Hai bisogno di aiuto? Contattaci

  • In evidenza

    29 aprile 2025

    Preliminare trascritto prorogato: la recente...

    Con la sentenza n. 7634 del 22 marzo 2025 la Corte di Cassazione si è pronunciata in merito alla trascrizione del contratto preliminare e, poi, del definitivo, quando quest’ultima avvenga oltre un anno dopo la scadenza del termine stabilito dalle parti per la stipula dello stesso. Cos’è il contratto preliminare e perché viene trascritto Il “preliminare” è un contratto con cui le parti si obbligano a stipulare un futuro contratto (detto “definitivo”), già determinato nei suoi elementi essenziali. Il contratto preliminare ha, dunque, una funzione preparatoria, strumentale alla conclusione del contratto definitivo.  Per garantire una maggiore tutela al promissario acquirente di un bene immobile, il quale potrebbe essere esposto al rischio di pregiudizi in conseguenza di atti di disposizione da parte del promittente venditore dopo il preliminare, la legge prevede che i contratti preliminari dei contratti che trasferiscono la proprietà o costituiscono, trasferiscono o modificano diritti reali di godimento su immobili siano trascritti. La trascrizione in oggetto ha efficacia c.d. “prenotativa”, nel senso che se alla trascrizione del preliminare segue la trascrizione del definitivo, gli effetti di questo decorrono dalla data di trascrizione del preliminare.  L’efficacia della trascrizione, tuttavia, ha effetto fino ad un anno dalla data prevista dalle parti per la stipula del definitivo, e comunque non oltre i tre anni dalla data di stipula del preliminare (art. 2645 bis c.c.). Corte di Cassazione, sentenza n. 7634 del 22 marzo 2025: il caso.  Oggetto dell’attenzione della Corte di Cassazione è il caso di due parti che avevano stipulato (e trascritto) un preliminare di vendita immobiliare per poi concludere, oltre un anno dopo la scadenza originariamente prevista, il contratto definitivo di compravendita. L’alienante era debitore verso una banca che aveva iscritto qualche mese dopo la stipula del preliminare ipoteca giudiziale sull’immobile e, pertanto, chiedeva di dichiararsi l’inefficacia della trascrizione del preliminare dal momento che il contratto definitivo non era stato trascritto entro un anno dalla data fissata per la sua stipula. Soluzione della Corte Respingendo la tesi sostenuta dall’alienante (secondo cui il termine di un anno dalla data fissata nel preliminare per la stipula del definitivo, in quanto posta a tutela di interessi privati, sarebbe prorogabile dalle parti, purché la trascrizione del definitivo avvenga in ogni caso entro tre anni dalla trascrizione del preliminare), gli Ermellini valorizzano come l’art. 2645 bis c.c. sia posto a tutela di interessi generali, rappresentati dalla tutela dei terzi e dell’opponibilità a questi del contratto. Pertanto, i contraenti possono evidentemente posticipare il termine da loro fissato nel preliminare per la stipula del definitivo, ma tale accordo modificativo è opponibile ai terzi solamente qualora: La trascrizione avvenga, in ogni caso, entro tre anni dalla trascrizione del preliminare;La proroga della data originariamente fissata per il rogito venga effettuata prima della scadenza del termine di un anno previsto dall’art. 2645 bis, comma 3 c.c., con atto trascritto. Detto altrimenti, sia il termine di un anno sia quello di tre anni corrispondono ad interessi di carattere generale. Il primo è prorogabile dalle parti mediante un atto trascritto prima della scadenza del termine annuale dalla data originariamente prevista per la stipula del definitivo; il secondo, invece, non è disponibile. Ciò comporta che, qualora il termine di stipula del contratto definitivo previsto dal preliminare sia più lungo di tre anni o in caso di proroga che ecceda detto termine, il preliminare dovrà essere nuovamente trascritto e la nuova trascrizione prenderà il grado dal momento della sua esecuzione.   Se, dunque, le parti hanno interesse a mantenere gli effetti prenotativi del contratto preliminare, queste dovranno necessariamente trascrivere il definitivo entro un anno dalla data fissata dal preliminare per la sua stipula o provvedere ad una proroga di detta data con apposito negozio integrativo da stipulare e trascrivere, completando in ogni caso il progetto negoziale trascrivendo il definitivo entro il triennio dalla trascrizione del preliminare. In caso contrario, gli effetti prenotativi della trascrizione del preliminare vengono meno e i terzi recuperano la pienezza dei loro diritti e delle loro prerogative sul bene. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Tung Lam da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    29 aprile 2025

    Pubblicazione Studio n. 6/2023M

    Congratulazioni a Rubina De Stefano, notaio in Salerno e associata SuperPartes, per la pubblicazione dello Studio n. 6/2023M dal titolo "Usucapione in mediazione: aspetti teorici e pratici", approvato dal Consiglio Nazionale del Notariato. Un contributo autorevole e di grande valore pratico che approfondisce il ruolo del notaio nell’ambito dell’accertamento negoziale dell’usucapione, offrendo spunti operativi preziosi per la professioneCLICCA QUI PER SCARICARE LO STUDIO

    Scopri di più
  • News

    22 aprile 2025

    Contratto Preliminare e Imposta di Registro:...

    Il regime fiscale del contratto preliminare è stato recentemente riformato con l’emanazione del Decreto Legislativo n. 139/2024, il quale ha apportato modifiche significative all'imposta di registro. Principali Novità Fiscali La riforma introduce due novità fondamentali: Abbandono dell’attuale sistema binario che differenzia tra aliquota da applicare alle caparre confirmatorie (dello 0,5%) e aliquota cui sono soggetti gli acconti pattuiti nei preliminari di contratti non rientranti nell’ambito dell’applicazione dell’IVA (del 3%): dal 1° gennaio 2025 vi è uniformità dell'aliquota per caparre e acconti, fissata allo 0,5%. Introduzione di un limite massimo dell'imposta: l’imposta di registro dovuta per caparre confirmatorie e acconti non può mai essere superiore all’imposta di registro che sarebbe dovuta per il contratto definitivo. Questo nuovo approccio permette di allineare la tassazione tra le due fasi contrattuali, evitando distorsioni e arbitraggi fiscali. Effetti sul Contratto Preliminare e Definitivo Sotto il profilo logico-sistematico, la nuova disciplina implica che se il contratto definitivo beneficia di un regime fiscale agevolato, lo stesso principio deve essere applicato in via prospettica anche al preliminare. Ciò significa che: La base imponibile per il preliminare può essere calcolata considerando già le agevolazioni richieste dal promissario acquirente. L'agevolazione diventa effettiva solo ex post, ossia al momento della registrazione del definitivo. Il Parere del Consiglio Nazionale del Notariato e Questioni Aperte Lo Studio n. 122-2024/T, approvato dal Consiglio Nazionale del Notariato il 13 febbraio 2025, ha analizzato a fondo queste modifiche, evidenziando i benefici del nuovo sistema rispetto alla disciplina precedente. La “vecchia” norma, infatti, prevedeva una differenziazione di trattamento impositivo applicabile alle somme versate al preliminare, a seconda della loro riconducibilità a caparre o acconti, generando un copioso contenzioso sull’interpretazione delle clausole contrattuali. Secondo il Notariato, ne dovrebbe derivare che il preliminare con cui ci si impegna a stipulare un definitivo imponibile a IVA, ove preveda la dazione di caparre e/o acconti, sconti solo l’imposta di registro fissa, in quanto il definitivo applicherà l’imposta di registro in questa misura. Inoltre, l’accoglimento della tesi dell’unitarietà tra preliminare e definitivo, da parte del legislatore delegato, implica che, nel caso in cui l’imposta sugli acconti risulti dovuta in misura fissa (ad esempio per acconto imponibile IVA), l’imposizione sul preliminare si risolva nell’applicazione di una sola imposta fissa sul contratto (non potendosi raddoppiare l’imposta fissa, in presenza di una sola manifestazione di capacità contributiva). Tale impostazione non trova, però, riscontro nella riforma in esame, la quale non risolve alcune questioni dubbie, oggetto anch’esse di numerosi contenziosi tributari. In particolare, si fa riferimento a:  La tassazione degli acconti nei preliminari IVA;La sorte dell’imposta di registro versata per caparre confirmatorie e acconti, nel caso in cui al contratto preliminare non faccia seguito il contratto definitivo;La corretta tassazione delle restituzioni da parte del promittente venditore al promissario acquirente della somma dal primo ricevuta per caparre e/o acconti, in caso di scioglimento del contratto preliminare. Implicazioni Operative e Benefici Le novità introdotte con il d.lgs. n. 139/2024, alleggerendo il carico fiscale dei contratti preliminari, potrebbero incentivarne la registrazione, invogliando i soggetti che ne sono obbligati a denunciare al Fisco, con più frequenza rispetto ad oggi, quelli conclusi per scrittura privata e, forse, potrebbero indurre le parti a scegliere in modo più “leggero” la formalizzazione notarile. Inoltre, la ridotta tassazione (dal 3% allo o,5%) e il tetto massimo dell’imposta dovuta per il contratto definitivo potrebbero contribuire anche alla diffusione di contratti di rent to buy soggetti a imposta di registro, rendendo fiscalmente meno gravoso tale contratto, laddove la componente del canone da destinare ad acconto sia particolarmente elevata. Conclusioni Nonostante vi siano ancora alcune aree grigie, per le quali si auspicano chiarimenti volti ad evitare problematiche future nella pratica notarile e fiscale, questa riforma rappresenta un passo avanti nella semplificazione e razionalizzazione della tassazione immobiliare. Per acquirenti e venditori, la nuova regola porta chiarezza e vantaggi fiscali, riducendo, almeno in parte, l’incertezza e il contenzioso legato all'imposta di registro nei contratti preliminari. Se operi nel settore immobiliare o sei coinvolto in una transazione, è fondamentale essere aggiornati su queste modifiche per ottimizzare la fiscalità delle operazioni. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Tung Lam da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    19 aprile 2025

    10 anni SuperPartes

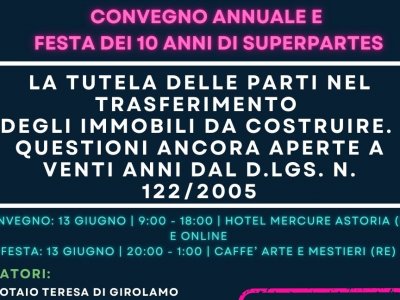
    SuperPartes festeggia 10 anni! 13 giugno 2025 | 📍 Reggio EmiliaTorna il Convegno annuale di SuperPartes, e quest’anno sarà un’edizione speciale: celebreremo insieme il decennale dell’associazione, con relatori di alto profilo, momenti di confronto e una serata di festa.Verrà presentata la richiesta di accreditamento presso CNN, CNF e ODCEC di Reggio Emilia.Info e prenotazioni: segreteria@superpartes.itTutti i dettagli nel Save the Date

    Scopri di più
Filtra la ricerca