13 giugno 2025
Mutuo: i piani di ammortamento “alla francese”
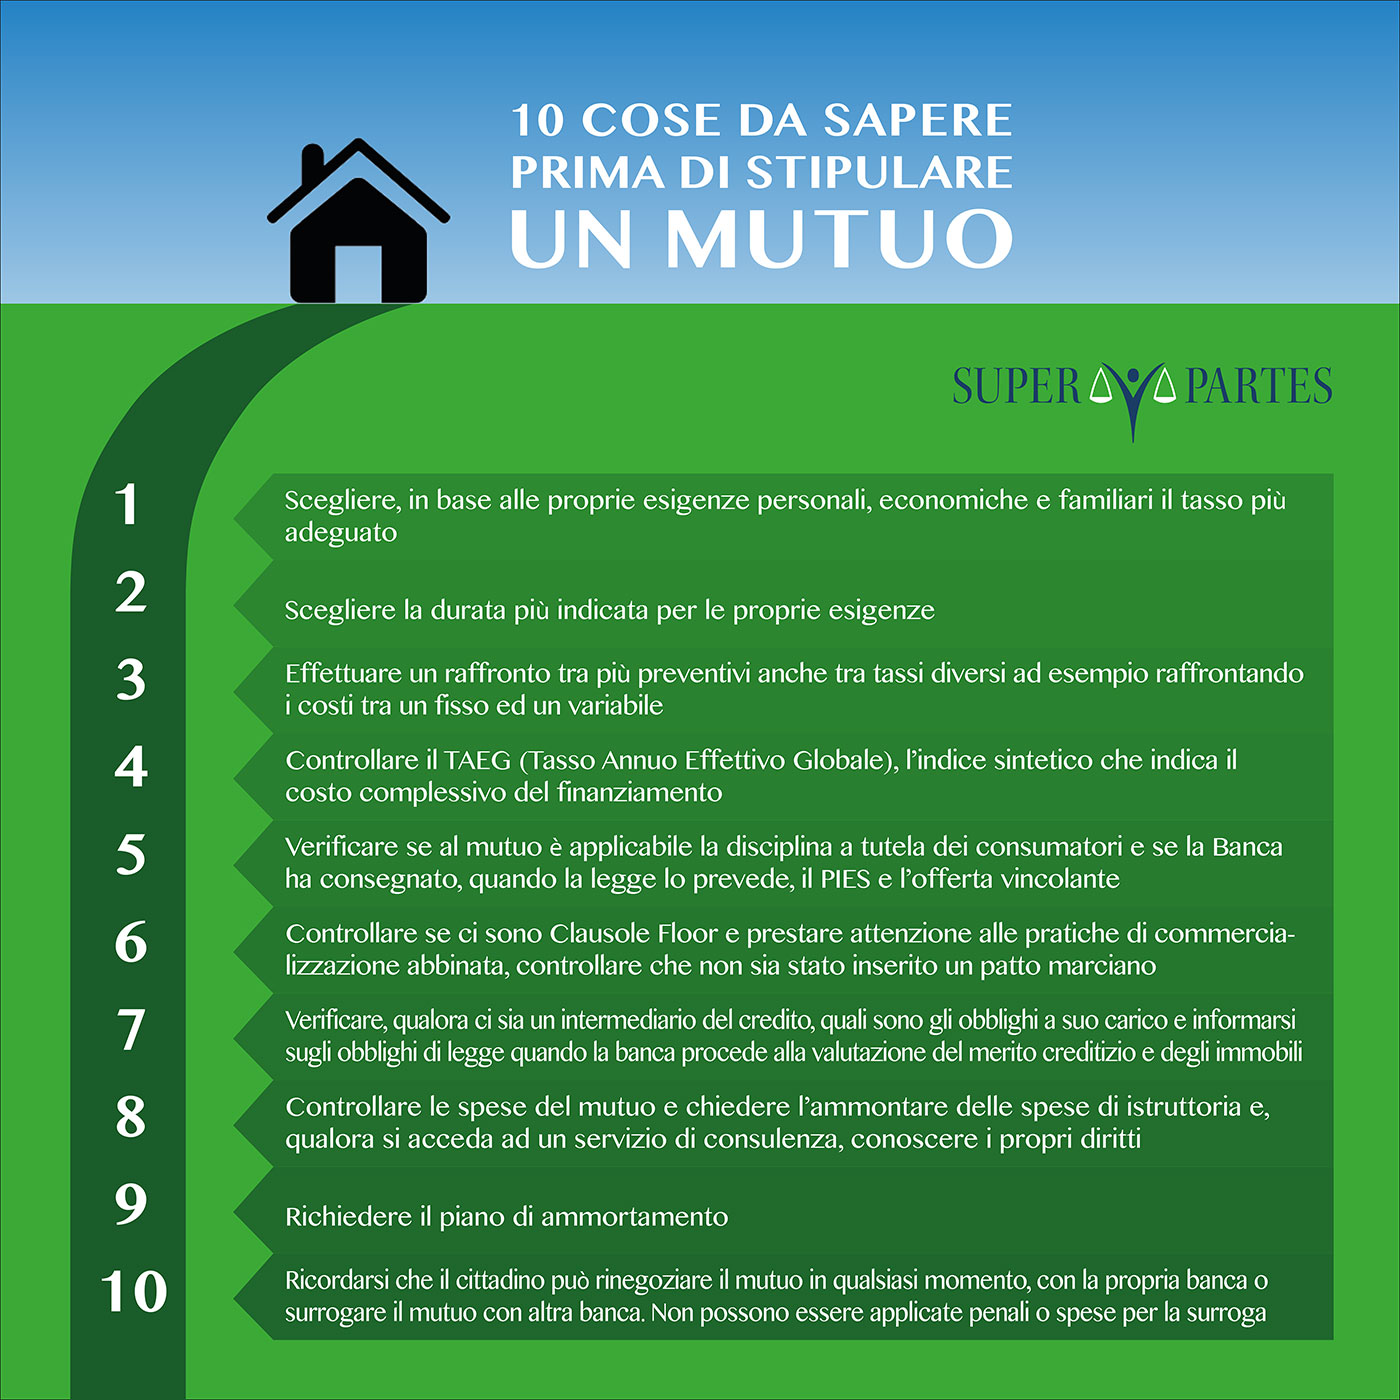
Cassazione, ordinanza, 19 marzo 2025, n. 7382, sez. I civile. In tema di mutuo bancario con piano di ammortamento alla francese standardizzato a tasso variabile, non si determina alcuna capitalizzazione degli interessi perché la quota di interessi di ogni rata viene egualmente calcolata, come nel mutuo a tasso fisso, sul debito residuo del periodo precedente, costituito dalla quota capitale ancora dovuta, detratto l’importo già pagato in linea capitale con le rate precedenti, né vi è alcuna violazione degli obblighi di trasparenza contrattuale, laddove il piano di ammortamento riporti la chiara e inequivoca indicazione dell’importo erogato, della durata del prestito, del tasso di interesse nominale (TAN) ed effettivo (TAEG), della periodicità (numero e composizione) delle rate di rimborso con la loro ripartizione per quote di capitale e di interessi, dovendo pertanto escludersi la nullità del contratto per indeterminatezza o indeterminabilità dell’oggetto, potendo il contraente rappresentarsi quale sarà la somma finale da restituire per interessi sulla base dei parametri noti al momento della pattuizione, dovendo considerarsi che il piano di ammortamento di un mutuo a tasso variabile, per sua natura, non può che essere indicativo, recando una mera ipotesi proiettiva dell’ammontare finale dell’importo da restituire. Per approfondimenti chiedi ai Professionisti SuperPartes Clicca qui per leggere gli altri articoli SuperPartes Foto di Gerd Altmann da Pixabay © Riproduzione riservata