• Hai bisogno di aiuto? Contattaci

  • In evidenza

    27 febbraio 2025

    Convegno a Faenza: Il Ruolo del Notaio in...

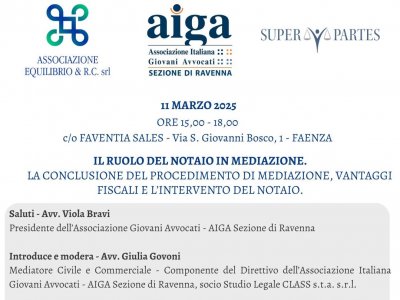
    Un evento formativo sulla mediazione civile e commerciale Martedì 11 marzo 2025, a Faenza, si terrà un importante convegno con il patrocinio SuperPartes dal titolo “IL RUOLO DEL NOTAIO IN MEDIAZIONE. La conclusione del procedimento di mediazione, vantaggi fiscali e l’intervento del Notaio”. L’evento, organizzato dalla Sezione AIGA di Ravenna, rappresenta un’occasione imperdibile per approfondire gli aspetti chiave della mediazione civile e commerciale, con particolare attenzione alla fase conclusiva del procedimento e ai vantaggi fiscali. Tra i relatori Nicola Bruno, socio Superpartes, che porterà il suo contributo professionale per chiarire il ruolo fondamentale del Notaio nel processo di mediazione. Dettagli sull’iscrizione e crediti formativi Evento gratuitoAccreditato con 3 crediti formativi AIGA per la formazione professionale continuaPosti limitati a 70 partecipantiIscrizione obbligatoria entro il 9 marzo 2025 al seguente link: https://docs.google.com/forms/... Non perdere l’opportunità di partecipare a questo evento formativo di alto livello!

    Scopri di più
  • News

    24 febbraio 2025

    Riparte il Progetto "Notai Erranti" – Un Nuovo...

    Il 27 Gennaio 2025, grazie alla collaborazione dello Studio Notarile CPV, è stato ripreso il progetto SuperPartes "Notai Erranti", un’iniziativa esclusiva per i nostri associati. L’obiettivo del progetto è quello di approfondire le specificità di ogni studio associato e valorizzarle attraverso il confronto su temi strategici quali: Innovazione tecnologica per ottimizzare i processi operativi. Formazione continua per lo sviluppo delle competenze professionali. Rafforzamento della rete associativa per consolidare i legami e lo scambio di esperienze. A conclusione dell’incontro è stato organizzato un webinar di recap il 7 Marzo dalle 9:30 alle 12:30 per condividere i risultati e i prossimi passi del progetto. Inoltre, sarà inviata una richiesta al Consiglio Nazionale del Notariato per il riconoscimento dei crediti formativi. Questo progetto rappresenta un’occasione unica per costruire insieme il futuro della nostra professione. Non fai ancora parte di SuperPartes? Se vuoi conoscere meglio l’associazione e scoprire i servizi che offriamo, scrivici a segreteria@superpartes.it. Saremo felici di rispondere a tutte le tue domande!

    Scopri di più
  • News

    07 febbraio 2025

    Prima Casa e Bonus Fiscale

    Prima Casa e Bonus Fiscale: Comproprietari a Rischio di Responsabilità SolidaleLa Cassazione conferma la responsabilità solidale Una recente ordinanza della Corte di Cassazione (n. 2505 del 3 febbraio 2025) ha stabilito che tutti i comproprietari di un immobile acquistato con l’agevolazione “prima casa” rispondono in solido dell’eventuale decadenza dal beneficio fiscale. Il Fisco può quindi rivalersi su uno qualsiasi dei comproprietari per il recupero dell’intera imposta non versata, indipendentemente dalla quota di proprietà detenuta. La decadenza dal beneficio e le sue conseguenze L’agevolazione prima casa prevede una riduzione dell’imposta di registro. Tuttavia, se l’immobile viene rivenduto prima di cinque anni senza che l’acquirente ne acquisti un altro da destinare ad abitazione principale, scatta la decadenza dal beneficio. In tal caso, l’Agenzia delle Entrate procede al recupero della differenza d’imposta, applicando anche una sanzione pari al 30% della somma dovuta. La criticità principale riguarda i comproprietari con quote minoritarie: l’amministrazione finanziaria può esigere l’intero importo da chiunque, anche se quest’ultimo possedeva solo una piccola percentuale dell’immobile. Un esempio pratico è il caso di una madre, comproprietaria dell’1% di un’abitazione intestata per il 99% al figlio, che si è vista richiedere il pagamento dell’intera imposta non versata. Prevenire il rischio con consapevolezza e pianificazione Alla luce di questa pronuncia, è fondamentale che i professionisti legali informino i loro clienti sui rischi connessi alla comproprietà di un immobile acquistato con il bonus prima casa. Alcuni accorgimenti da adottare includono: Attenta valutazione della forma di acquisto: in caso di acquisto congiunto, valutare attentamente il regime di comproprietà e le eventuali conseguenze in caso di decadenza dall’agevolazione. Pianificazione delle future operazioni immobiliari: prima di procedere alla vendita infraquinquennale, considerare l’acquisto di un altro immobile da destinare ad abitazione principale per evitare la revoca del beneficio. Consulenza legale e fiscale preventiva: rivolgersi a un notaio o a un avvocato esperto in materia tributaria per valutare i rischi e pianificare le strategie più adeguate. La recente ordinanza della Cassazione segna un importante precedente giurisprudenziale, ribadendo che la responsabilità fiscale in materia di agevolazioni non è proporzionale alla quota di proprietà, ma solidale tra tutti i comproprietari. Per rimanere aggiornati su temi fiscali e giuridici di rilevanza per i professionisti, continuate a seguire il blog di SuperPartes e i nostri canali social. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di natik_1123 da Pixabay © Riproduzione riservata

    Scopri di più
  • News

    05 febbraio 2025

    Notifica dell'Accettazione della Donazione

    Con l'ordinanza n. 32333 del 13 dicembre 2024, la Corte di Cassazione ha fornito un'importante precisazione in merito alla donazione, evidenziando un aspetto cruciale per la validità e il perfezionamento del contratto di donazione. In particolare, la Corte ha ribadito che la notifica dell'accettazione della donazione è un requisito indispensabile, soprattutto quando la proposta e l'accettazione della donazione sono contenute in atti pubblici distinti. Validità della Donazione Senza Notifica dell'Accettazione Una questione ricorrente in tema di donazioni riguarda la validità del contratto prima che l'accettazione della donazione sia notificata. La donazione, pur essendo formalizzata mediante un atto pubblico, non è considerata perfezionata fino a quando non venga effettuata la notifica dell'accettazione da parte del donatario. Tale notifica deve essere compiuta in modo rituale, altrimenti il contratto non acquisisce efficacia, restando in sospeso. Requisito Indispensabile della Notifica La Cassazione ha chiarito che, in presenza di atti pubblici distinti per la proposta e l'accettazione della donazione, la notifica dell'accettazione è necessaria per il perfezionamento del contratto di donazione. Fino a che tale notifica non avviene, il contratto non può considerarsi concluso. Questo requisito formale è essenziale per la validità dell’atto di donazione, che altrimenti rimarrebbe privo di effetti giuridici. Questa decisione conferma il principio secondo cui la notifica dell'accettazione è una condizione sine qua non per il perfezionamento dell’atto, regolamentando con precisione le modalità attraverso le quali il donatario esprime la sua volontà di accettare il dono, rendendo l'operazione giuridicamente vincolante. La Funzione della Notifica nella Donazione La Corte ha sottolineato l'importanza di rispettare i procedimenti formali previsti dal codice civile, ribadendo che senza la corretta notifica dell'accettazione, la donazione non produce effetti. In questo modo, la giurisprudenza garantisce che le volontà delle parti vengano espressamente formalizzate e tutelate, assicurando che il contratto di donazione possa essere considerato valido solo dopo che siano stati rispettati tutti i requisiti legali. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Tumisu da Pixabay © Riproduzione riservata

    Scopri di più
  • News

    04 febbraio 2025

    Accettazione Beneficiata dell'Eredità da Parte...

    La sentenza n. 31310 del 6 dicembre 2024, emessa dalle Sezioni Unite della Corte di Cassazione, ha fornito un importante chiarimento in merito all’accettazione beneficiata dell’eredità da parte del minore, stabilendo principi fondamentali riguardanti la validità della dichiarazione di accettazione da parte del legale rappresentante e le sue implicazioni. La Validità della Rinuncia e l'Accettazione Beneficiata Un tema controverso in diritto successorio riguarda la possibilità di rinuncia all’eredità da parte del minore una volta che il legale rappresentante abbia effettuato l'accettazione beneficiata, cioè l'accettazione dell'eredità con beneficio di inventario. La questione centrale era capire se la mancanza dell'inventario, che può accompagnare l'accettazione beneficiata, possa in qualche modo influire sulla possibilità di una rinuncia successiva, o se l'accettazione fosse definitiva e irrevocabile. Irretratabilità dell'Accettazione Beneficiata Con la sentenza del 6 dicembre 2024, la Corte di Cassazione ha stabilito chiaramente che l'accettazione beneficiata dell’eredità da parte del legale rappresentante del minore, anche in assenza di inventario, comporta il riconoscimento immediato della qualità di erede. Di conseguenza, tale accettazione è irretrattabile e non consente la facoltà di rinuncia successiva. La Corte ha respinto l'ipotesi che il minore possa essere considerato "mero chiamato all'eredità" e non "erede" fino al compimento della maggiore età, come se l'accettazione beneficiata non fosse mai stata effettuata. In sostanza, una volta che l'accettazione beneficiata è stata fatta dal legale rappresentante del minore, quest’ultimo diventa erede, senza possibilità di revoca della decisione, anche se non segue l’inventario, e non può rinunciare all’eredità. Irreversibilità dell'Accettazione e Tutela dell'Interesse del Minore La Corte di Cassazione ha voluto tutelare l'interesse del minore, chiarendo che l’accettazione beneficiata, anche senza inventario, è una dichiarazione irrevocabile e definitiva che conferisce al minore la qualità di erede. Il principio dell'irretrattabilità dell'accettazione evita che il minore possa agire in modo svantaggioso per sé, garantendo maggiore certezza giuridica riguardo ai diritti successori e alla posizione del minore nel contesto dell’eredità. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di VIKTOR KONDRATIUK da Pixabay © Riproduzione riservata
    Scopri di più
  • News

    03 febbraio 2025

    Differenza tra Negozio Complesso e Collegamento...

    Con la sentenza n. 29288 del 13 novembre 2024, la Corte di Cassazione ha affrontato un tema fondamentale nel diritto civile: la differenza tra negozio complesso e collegamento negoziale. La Corte ha chiarito i concetti e le distinzioni tra queste due categorie contrattuali, rispondendo a dubbi frequenti in merito alla loro configurazione e applicazione. Confusione tra Negozi Complessi e Collegiati Nel diritto civile, i concetti di negozio complesso e collegamento negoziale sono spesso confusi o utilizzati in modo intercambiabile, pur essendo distinti nella loro struttura e nelle loro implicazioni. Un negozio complesso, infatti, può sembrare simile a una serie di negozi collegati, ma i due differiscono profondamente, soprattutto per quanto riguarda la causa, ossia il motivo giuridico che giustifica e dà contenuto a ciascun negozio. Determinare quale categoria si applica è cruciale per stabilire la validità dei contratti e le loro implicazioni giuridiche. Distinzione tra Negozio Complesso e Collegamento Negoziale La Corte di Cassazione ha precisato che la differenza principale tra negozio complesso e collegamento negoziale risiede nella causa e nella struttura del collegamento tra i negozi. Negozio complesso: È un negozio plurilaterale che ha una causa unica. In questo caso, più atti negoziali vengono riuniti in un'unica operazione giuridica con una causa unitaria che giustifica l'intero negozio, come accade in un contratto che unisce più prestazioni in un unico atto. Un esempio di negozio complesso è un contratto di vendita con obbligo di pagamento rateale e di cessione di proprietà: tutti gli atti dipendono dalla stessa causa. Collegamento negoziale: In questo caso, si tratta di una serie di negozi distinti che sono tuttavia collegati da un nesso teleologico. Ogni negozio ha una propria causa, ma è finalizzato a realizzare un obiettivo comune o un interesse che sovrasta i singoli atti contrattuali. La causa del collegamento negoziale è autonoma e si aggiunge a quella dei singoli contratti, creando un effetto sinergico e unificato. Implicazioni Pratiche delle Differenze La differenza tra negozio complesso e collegamento negoziale ha importanti implicazioni pratiche. Nei negozi complessi, poiché esiste una causa unica che giustifica l'intero accordo, qualsiasi elemento dell'operazione è interdipendente. Nel collegamento negoziale, invece, ciascun negozio mantiene la sua autonomia, pur essendo collegato a un fine comune. La comprensione di queste distinzioni è fondamentale per la corretta interpretazione e gestione dei contratti. Per approfondimenti chiedi ai Professionisti SuperPartes  Clicca qui per leggere gli altri articoli SuperPartes  Foto di Leslin_Liu da Pixabay © Riproduzione riservata
    Scopri di più
Filtra la ricerca